比特币当下最高的价值是基于代码硬约束形成的数字稀缺性带来的价值存储能力,二级市场价格只是这种底层价值在交易市场的外在反映,二者不能完全等同看待。很多币圈参与者习惯把盘面价格当成比特币全部价值,但价格会伴随牛熊周期大幅震荡,而稀缺属性、去中心化网络、全球共识共同构筑的储值价值,才是穿越多轮牛熊的核心支柱。即便短期币价出现大幅回撤,这套底层逻辑不会随行情涨跌直接消失,这也是比特币能够长期占据加密市场头部位置的根本原因。
这种稀缺价值来源于协议底层写死的2100万枚总量上限,没有任何主体能够私自增发代币,再配合四年一次的区块奖励减半机制,持续压缩每年新增代币的供给规模。经过多次减半之后,比特币存量增量比已经超过黄金,每年新增流通的比特币占现存总量比例被压到很低水平,部分早期丢失私钥的地址,又进一步实际缩减了可流通的存量规模。从链上持仓数据可以观察到,大部分比特币处于长期休眠状态,大量代币连续半年以上没有发生链上转移,说明不少持有者将比特币当作长期储存财富的载体,而非短期炒作的筹码。
储值价值能够落地,离不开比特币PoW网络带来的去中心化安全与抗审查特性作为底层保障。全球分布的海量节点与算力共同维护分布式账本,不存在单一机构可以冻结、篡改用户资产,私钥掌握在个人手中就代表资产的实际控制权,这是传统金融资产很难实现的特质。对比实物黄金,比特币可以实现极小单位分割,能够快速完成跨地域价值转移,不需要复杂仓储、运输流程;对比各类法币资产,它避开了主权货币持续增发带来的购买力稀释风险,这让它在资产配置、跨境财富转移场景中拥有独有的使用空间。但也要认清,这套网络只能保障资产的自主掌控,无法消除二级市场巨大的价格波动风险。
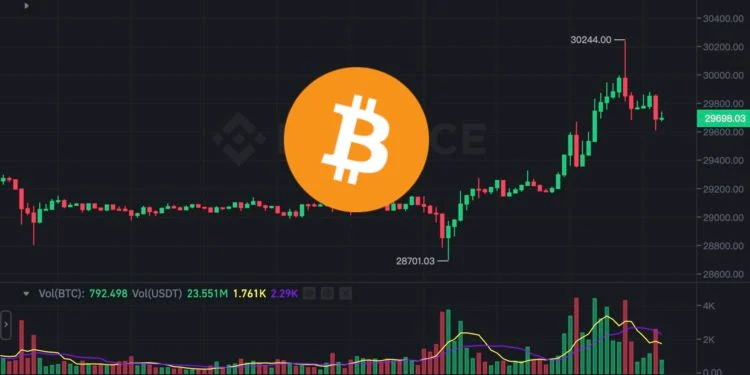
当然,比特币同时具备投机交易价值、技术实验价值,但这两类价值波动极大。交易价值完全跟随市场资金情绪变化,牛市阶段价格快速冲高,熊市阶段又会出现深度回调,普通用户很容易被盘面涨跌干扰,误把短期价格高点当成比特币的全部价值。而技术层面,比特币侧重资产存储,并不支持复杂智能合约,生态拓展空间有限,它的定位从来不是全能型公链,核心优势始终集中在价值保存这一块。在实际参与过程中,需要区分内在底层价值和市场交易价格,不能单纯依靠币价高低去评判比特币的价值强弱。